Dividenden Säule 3a: Wie du bei VIAC mit UBS und Vanguard steuerfrei kassierst
UBS Global Quality Dividend und Vanguard High Dividend Yield als VIAC-Bausteine: was CHF 600 pro Monat über 45 Jahre daraus machen kann — und was mit der Quellensteuer auf die Dividenden wirklich passiert.
Dividenden Säule 3a — das ist der eine Fall, in dem sich mein sonstiges Fazit aus der Dividenden-ETF-Serie ins Gegenteil verkehrt: Für mein eigenes, steuerpflichtiges Depot ziehe ich thesaurierende Wachstumstitel vor, weil jede Dividendenausschüttung zu meinem steuerbaren Einkommen und folglich zum Grenzsteuersatz als Einkommen besteuert wird. Innerhalb der Säule 3a gilt dieses Argument aber nicht. Dort sind laufende Erträge — auch Dividenden — während der gesamten Laufzeit von der Einkommenssteuer befreit. Genau das macht die Säule 3a zum einzigen Ort, an dem ich selbst ernsthaft über eine Dividendenstrategie nachdenke.
Konkret geht es um zwei Bausteine, die VIAC anbietet: den UBS (Lux) Global Quality Dividend Equity Fund und den Vanguard FTSE All-World High Dividend Yield UCITS ETF. Dieser Artikel rechnet durch, was eine monatliche Einzahlung ab dem 20. Altersjahr bis zum ordentlichen Rentenalter daraus machen kann, ordnet die Quellensteuer-Frage — rückforderbar oder nicht? — sauber ein und zeigt, warum mehrere 3a-Konten beim Bezug einen echten Unterschied machen.
Dividenden Säule 3a: Warum das anders funktioniert als im freien Depot
Der Grund, warum ich in meinem normalen Depot typische Dividendentitel und Dividenden-ETFs meide, ist rein steuerlich: Jede Ausschüttung ist im Jahr des Zuflusses zu meinem persönlichen Grenzsteuersatz als Einkommen zu versteuern, während Kursgewinne für Schweizer Privatanleger steuerfrei bleiben. Bei einem Wachstumstitel ohne Dividenden-Ausschüttung fällt dieser laufende Steuerabfluss schlicht weg.
Innerhalb der Säule 3a kippt diese Rechnung vollständig. Die 3a-Hülle ist von drei Steuern gleichzeitig befreit: keine Vermögenssteuer während der Laufzeit, keine Einkommenssteuer auf Erträge (Dividenden wie Zinsen) innerhalb der 3a-Hülle, und beim Bezug fällt nur der reduzierte, einmalige Vorsorgetarif an — nicht die volle Einkommenssteuer auf jede einzelne Ausschüttung der letzten Jahrzehnte. Eine Dividende, die innerhalb der 3a anfällt, wird folglich nicht separat versteuert, sondern bleibt vollständig im Portfolio und wird fortlaufend reinvestiert.
Damit ist die Dividendenfrage in der 3a keine Steuerfrage mehr, sondern eine reine Rendite- und Konzentrationsfrage: Dividendenstrategien halten historisch tendenziell etwas reifere, margenstärkere Unternehmen und laufen Wachstumsphasen (insbesondere US-Mega-Cap-Tech) manchmal hinterher. Innerhalb der 3a verlierst du dadurch aber nichts an Steuervorteil — anders als im steuerbaren 3b-Depot.
Die zwei VIAC-Dividendenbausteine im Kurzporträt
Für Dividenden Säule 3a bietet VIAC in den individuellen Strategien zwei dividendenfokussierte Bausteine an, die sich frei zumischen lassen:
| Kennzahl | UBS Global Quality Dividend | Vanguard FTSE AW High Dividend Yield |
|---|---|---|
| Offizieller Fondsname* | UBS (Lux) Global Quality Dividend Equity Fund USD I-B-acc | Vanguard FTSE All-World High Dividend Yield UCITS ETF (USD) Acc |
| ISIN (VIAC-Baustein) | LU0439730705 | IE00BK5BR626 |
| Fondsdomizil | Luxemburg | Irland |
| TER (Factsheet) | 0.12% | 0.29% |
| Ausschüttend / Thesaurierend | Thesaurierend (Acc) | Thesaurierend (Acc) |
| Benchmark | MSCI World (dividendengewichtet) | FTSE All-World High Dividend Yield Index |
| Anlagestrategie | Aktien weltweit mit überdurchschnittlich erwarteter Dividendenrendite, ESG-Kriterien berücksichtigt | Rund 2’300+ globale Titel mit hoher Dividendenrendite, kein Qualitäts- oder ESG-Filter |
| Max. Gewichtung pro Fonds | 35% | 35% |
*Zur Fussnote: siehe Kasten unten — selbst UBS nennt den Fonds an verschiedenen Stellen der eigenen Webseite unterschiedlich.
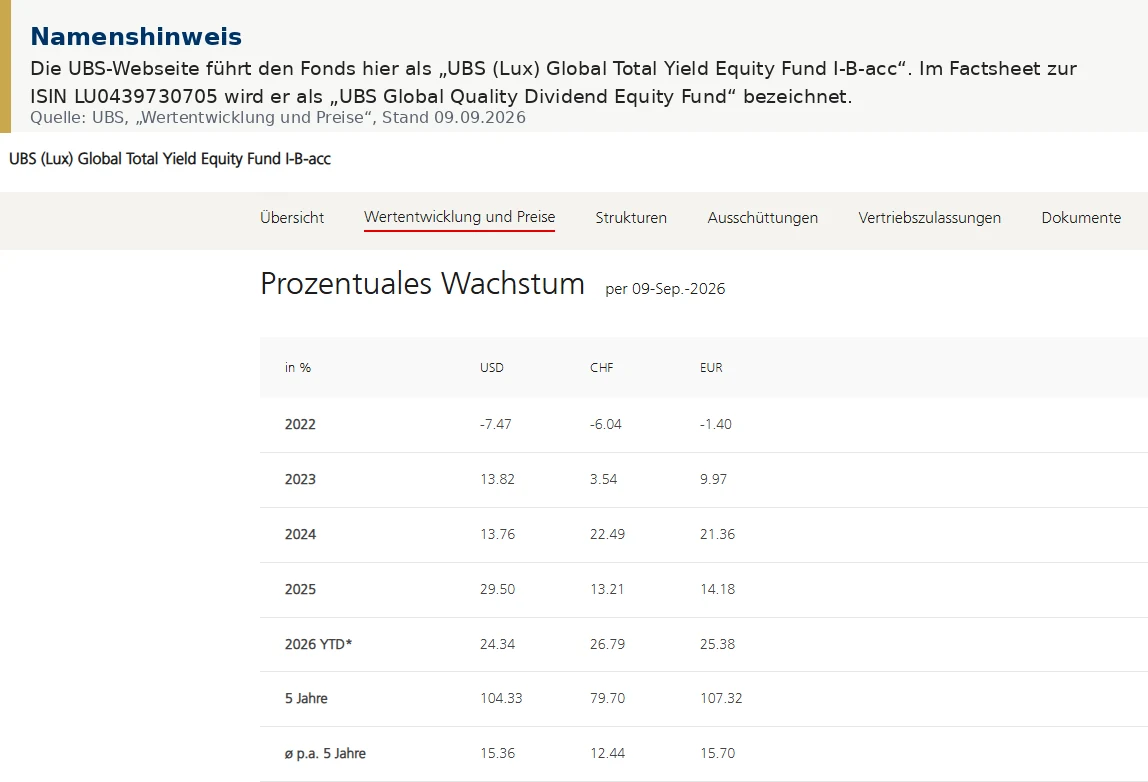
Ein Detail, das die Verwirrung um diesen Fonds erklärt: Das offizielle UBS-Factsheet nennt ihn „UBS Global Quality Dividend Equity Fund USD I-B-acc“. Auf der UBS-eigenen Produktseite (ubs.com) läuft derselbe Fonds mit derselben ISIN (LU0439730705) dagegen unter „UBS (Lux) Global Total Yield Equity Fund I-B-acc“. Beides von UBS selbst, beides zur gleichen ISIN — die Namensgebung ist hier schlicht nicht konsistent, vermutlich ein Überbleibsel aus der Umbenennung des ursprünglichen Credit-Suisse-Fonds nach der UBS-Übernahme. Für dich als Anleger heisst das: Verlass dich beim Recherchieren nie auf den Fondsnamen allein, sondern immer auf die ISIN.
Wichtig zur Einordnung: Der Vanguard-Baustein bei VIAC (IE00BK5BR626, thesaurierende USD-Acc-Anteilsklasse) ist eine andere Anteilsklasse als der bereits im Blog vorgestellte VHYL (IE00B8GKDB10, ausschüttende Anteilsklasse) — gleicher Index, gleicher Anbieter, aber unterschiedliche ISIN. Für Hintergrund zu Index und Portfoliostruktur ist der bestehende Steckbrief trotzdem relevant.
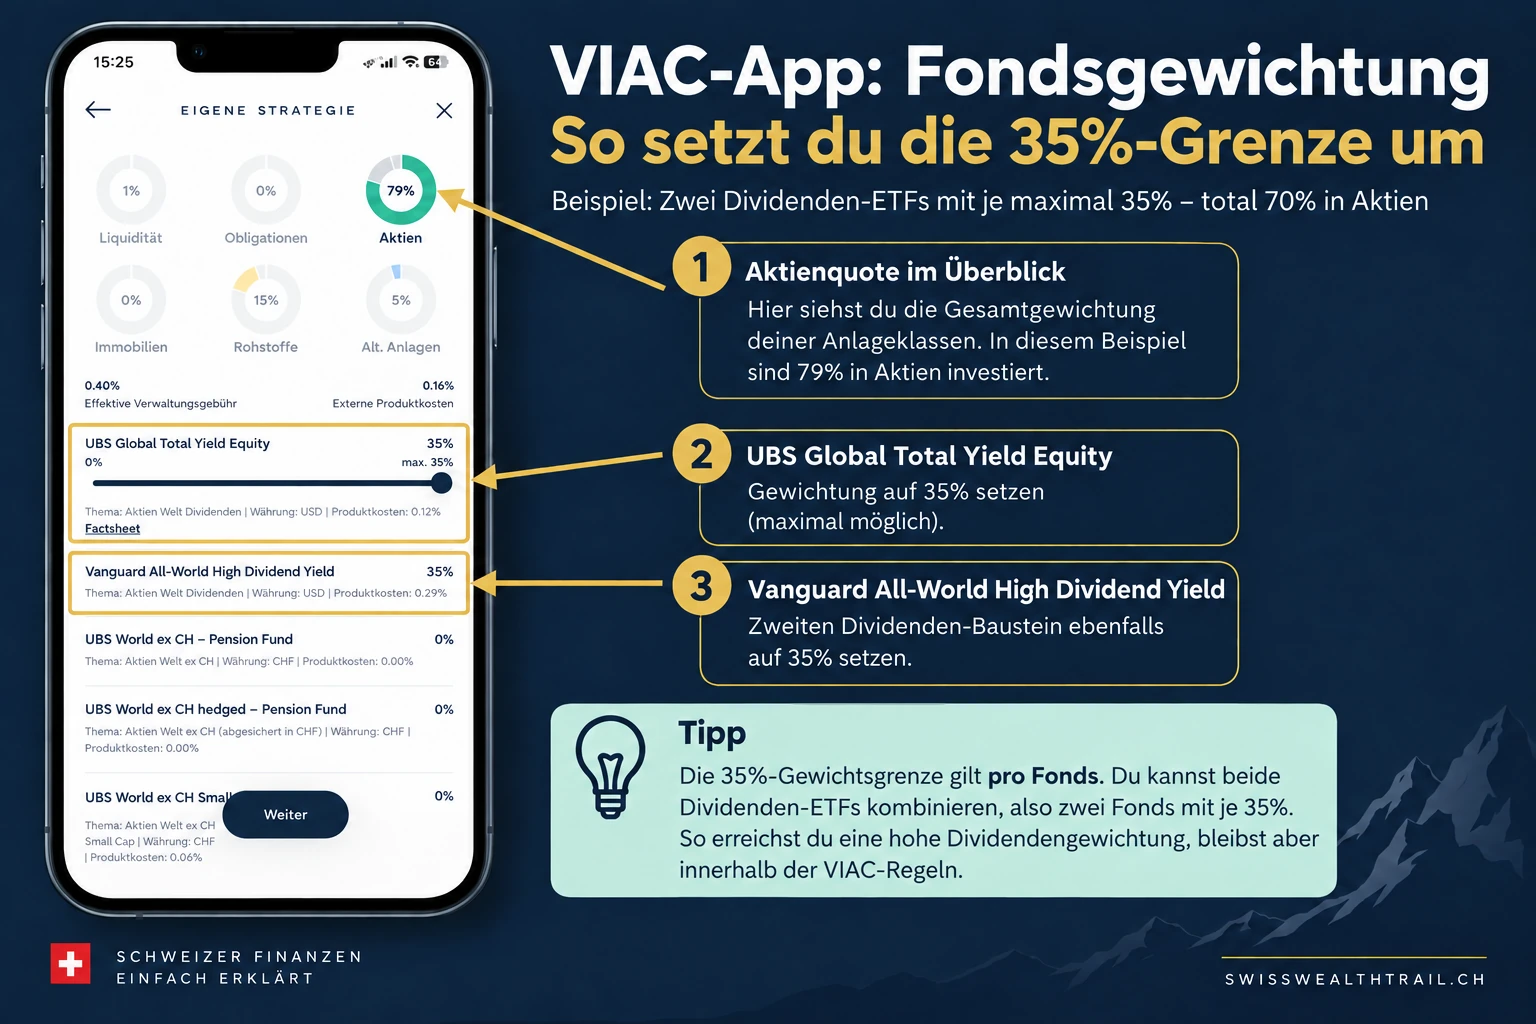
Auffällig beim direkten Vergleich: Der UBS-Baustein ist mit 0.12% TER deutlich günstiger als der Vanguard-Baustein mit 0.29% — dafür ist sein Fondsdomizil Luxemburg steuerlich (dazu gleich mehr) weniger vorteilhaft als das irische Domizil von Vanguard. Kein Baustein ist in jeder Dimension klar besser; die beiden ergänzen sich eher, als dass einer den anderen ersetzt. Bei VIAC selbst ist die maximale Gewichtung pro Fonds auf 35% begrenzt — beide Bausteine zusammen lassen sich also auf maximal 70% des Portfolios kombinieren, nicht auf 100%.
Fallstudie: CHF 600 pro Monat ab dem 20. Altersjahr bis zum Rentenalter 65
Zur Einordnung: CHF 600 pro Monat entspricht CHF 7’200 im Jahr — bewusst mit runden Zahlen gerechnet, um die Rechnung nachvollziehbarer zu machen. Das liegt knapp unter dem tatsächlichen 3a-Höchstbetrag 2026 von CHF 7’258 für Angestellte mit Pensionskasse, macht die Fallstudie also eher noch etwas konservativer als die reale Maximaleinzahlung. Angenommene Person: Eintritt ins Erwerbsleben mit 20, ab sofort jeden Monat CHF 600, bis zum ordentlichen Rentenalter 65 — macht 45 Beitragsjahre. Wichtige, bewusst vereinfachende Annahme: Der monatliche Betrag bleibt über die gesamte Laufzeit konstant bei CHF 600 — real würden sowohl der 3a-Höchstbetrag als auch das eigene Einkommen über 45 Jahre steigen, über einen solchen Zeitraum ist das die deutlich unrealistischere Annahme der ganzen Rechnung. Eingezahlt würden damit total CHF 324’000.
Wie du die CHF 600 zwischen den beiden Bausteinen aufteilst, hat auf die folgende Rechnung keinen direkten Einfluss — die Renditeannahme unten stützt sich einheitlich auf die belegte Performance des UBS-Fonds. Bei VIAC selbst ist ohnehin jeder der beiden Fonds auf maximal 35% der Strategie begrenzt, wie im Abschnitt oben gezeigt. In der VIAC-App sieht das dann wie folgt aus:
Als Renditeannahme fürs optimistischste Szenario dient die tatsächliche, offiziell ausgewiesene 5-Jahres-Performance des UBS Global Quality Dividend Equity Fund (Screenshot und Beleg im Abschnitt oben):
| Jahr | Wachstum in CHF |
|---|---|
| 2022 | −6.04% |
| 2023 | +3.54% |
| 2024 | +22.49% |
| 2025 | +13.21% |
| 2026 YTD | +26.79% |
| 5 Jahre kumuliert | +79.70% |
| Ø p.a. über 5 Jahre | +12.44% |
Quelle: UBS-Website, Reiter „Wertentwicklung und Preise“, CHF-Ansicht, Stand 09.09.2026 (eigener Screenshot, siehe Abschnitt oben).
Endwert nach 45 Jahren — drei Szenarien
| Szenario | Rendite p.a. | Einzahlsumme | Endwert | Ertrag |
|---|---|---|---|---|
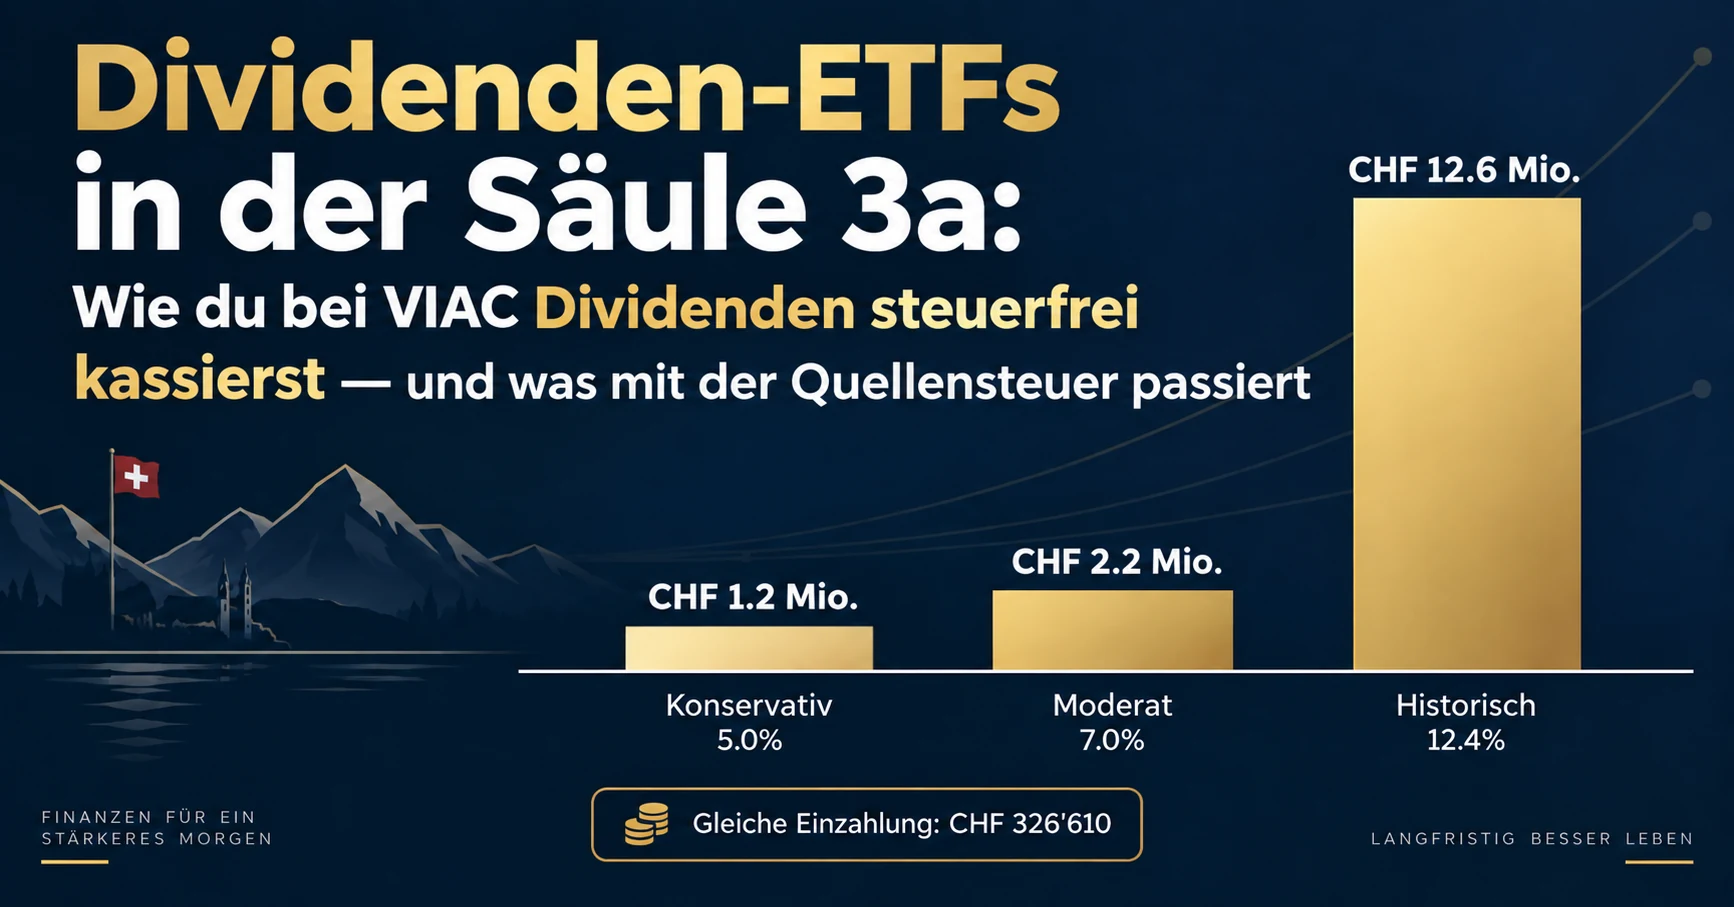
| Konservativ | 5.0% | CHF 324’000 | CHF 1’207’000 | CHF 883’000 |
| Moderat | 7.0% | CHF 324’000 | CHF 2’201’000 | CHF 1’877’000 |
| Historisch, letzte 5 Jahre | 12.4% | CHF 324’000 | CHF 12’500’000 | CHF 12’176’000 |
Eigene Berechnung, monatliche Einzahlung von CHF 600 (= CHF 7’200/Jahr), konstante Rendite, nicht inflationsbereinigt. Die 12.4%-Zeile bildet die oben belegte, jüngste 5-Jahres-Performance des UBS-Fonds ab — siehe Realitäts-Check unten, warum diese Zahl trotz Beleg nicht als Erwartungswert für 45 Jahre taugt.
Die 12.44% p.a. sind echt und belegt — aber sie stammen aus fünf ausserordentlich guten Jahren für dividendenstarke Qualitätstitel (2022–2026), nicht aus einer langfristigen Historie. Wer diese Zahl unverändert über 45 Jahre fortschreibt (wie es ein Online-Zinseszinsrechner tut, wenn man ihm einfach die jüngste 5-Jahres-Rendite als Dauereingabe füttert), landet automatisch bei einem zweistelligen Millionenbetrag — rechnerisch korrekt, als Erwartungswert aber irreführend. Global diversifizierte Aktienportfolios liefern über sehr lange Zeiträume (50+ Jahre) nominal eher 6–9% p.a., Dividendenstrategien tendenziell im unteren bis mittleren Teil dieser Bandbreite.
Die Konsequenz aus der Zinseszins-Mathematik: Der Unterschied zwischen 7% und 12.4% p.a. über 45 Jahre ist nicht linear, sondern exponentiell — das Endkapital vervielfacht sich um den Faktor 5–6, nicht um den Faktor „12.4 geteilt durch 7“. Für eine realistische Finanzplanung würde ich das konservative bis moderate Szenario (5–7%) als Grundlage nehmen, das historisch-jüngste Szenario höchstens als „was, wenn die letzten 5 Jahre sich wiederholen“-Denkspiel — nicht als Planungsgrösse.
Selbst im konservativen bis moderaten Szenario (CHF 1.2–2.2 Mio.) bleibt das Ergebnis eindrücklich — und das ist der eigentliche Punkt der Fallstudie: Der Zinseszinseffekt über 45 steuerfreie Jahre trägt die Rechnung, nicht eine optimistisch fortgeschriebene Kurzfrist-Rendite.
Frühpensionierung und gestaffelter Bezug: Warum mehrere VIAC-Konten Sinn ergeben
Ein Guthaben in dieser Grössenordnung auf einmal zu beziehen, wäre steuerlich die schlechteste denkbare Entscheidung. Der 3a-Bezug wird mit dem reduzierten Vorsorgetarif besteuert, aber dieser Tarif ist progressiv — je höher der in einem einzelnen Steuerjahr bezogene Betrag, desto höher der angewandte Satz. Ein Bezug von CHF 1.5 Mio. in einem einzigen Jahr fällt in eine deutlich höhere Progressionsstufe als derselbe Betrag, verteilt auf 4–5 Jahre.
Genau hier kommen mehrere 3a-Konten ins Spiel. VIAC erlaubt es, direkt in der App bis zu fünf 3a-Portfolios zu eröffnen — steuerlich und rechtlich unabhängige Vorsorgebeziehungen, die einzeln und in unterschiedlichen Jahren bezogen werden können. Als grobe Faustregel gilt: Sobald ein Konto rund CHF 30’000–50’000 überschreitet, lohnt sich ein weiteres. Bei drei bis fünf Konten lässt sich der Bezug so über mehrere aufeinanderfolgende Jahre staffeln — etwa je ein Konto pro Jahr zwischen 60 (frühestmöglicher Bezug, 5 Jahre vor dem ordentlichen Rentenalter) und 65, oder bis 70 bei fortgesetzter Erwerbstätigkeit.
Bei den oben berechneten Endwerten ist die Staffelung kein optionales Detail, sondern eine der wirkungsvollsten Stellschrauben überhaupt — deutlich wirkungsvoller als die im nächsten Abschnitt behandelte Quellensteuer-Frage. Praktisch heisst das: Von Anfang an mit mehreren VIAC-3a-Konten parallel einzahlen (z. B. gleichmässig auf 3–5 Konten verteilt), nicht erst kurz vor der Pensionierung ein zweites Konto eröffnen. So lässt sich auch die Aktien-/Dividendenquote pro Konto im Alter unterschiedlich herunterfahren, statt alles gemeinsam umschichten zu müssen.
Alternativ kann man auch erst auf ein Portfolio einzahlen und dann, wenn dies bei einem Wert von ca. 30 TCHF angekommen ist, das nächste eröffnen und fortan auf dieses Konto einzahlen — diesen Vorgang anschliessend wiederholen, bis man etwa 5 Portfolios mit ähnlichen Salden hat.
Schweizer FIRE-Strategien direkt ins Postfach
Kein Lärm, keine Werbung. Konkrete Inhalte zu Säule 3a, Steuern und Vermögensaufbau — wenn etwas Wichtiges erscheint.
- Säule 3a und BVG praxisnah erklärt
- Steueroptimierung mit echten Zahlen
- FIRE-Strategien für den Schweizer Kontext
- Neue Artikel und Checklisten direkt ins Postfach
Kein Spam. Jederzeit abmeldbar.
Quellensteuer-Check: Wird die Dividenden-Quellensteuer bei VIAC zurückgefordert?
Das ist die eigentliche Kernfrage dieses Artikels — und die Antwort hat zwei getrennte Ebenen, die man auseinanderhalten muss: die Fondsebene (strukturell, abhängig vom Fondsdomizil) und die persönliche Ebene (abhängig davon, ob VIAC spezielle „reine Vorsorgefonds“ nutzt oder nicht).
Ebene 1 — Fondsdomizil entscheidet, was am Fonds selbst hängen bleibt
Für US-Dividenden gilt: Ein Fonds zahlt an der Quelle Quellensteuer auf US-Dividenden, bevor der Ertrag überhaupt im Fondsvermögen ankommt. Wie hoch dieser Satz ist, hängt vom Doppelbesteuerungsabkommen zwischen den USA und dem Fondsdomizil ab:
- Irland-domizilierte Fonds (wie der Vanguard-ETF, IE00BK5BR626) profitieren vom DBA USA–Irland: US-Quellensteuer auf Fondsebene i. d. R. 15% statt der 30%-Regelsatz.
- Luxemburg-domizilierte Fonds (wie der UBS-Fonds, LU0439730705) erhalten diese vergünstigte Behandlung strukturell in der Regel nicht im selben Umfang — Luxemburger SICAVs gelten gegenüber den USA meist nicht als abkommensberechtigt in derselben Form wie irische Fondsgesellschaften. Das kann für den US-Anteil des UBS-Fonds strukturell zu einer höheren, am Fonds „hängenbleibenden“ Quellensteuer führen als beim Vanguard-Baustein.
Dieser Effekt ist bereits vollständig in der ausgewiesenen Fondsperformance eingepreist — genau wie beim bereits bestehenden Steckbrief zum irisch domizilierten VHYL beschrieben. Weder du noch VIAC können ihn nachträglich zurückfordern; er ist Teil der Kostenstruktur des jeweiligen Fonds, nicht ein separater Posten.
Ebene 2 — Persönliche Rückforderung: bei VIAC nicht relevant
Hier liegt der eigentlich wichtige Punkt für deine Frage. Es gibt in der Schweizer Vorsorgelandschaft tatsächlich einen Mechanismus, mit dem zusätzliche Quellensteuer zurückgeholt werden kann — aber nur unter einer bestimmten Voraussetzung: Der Anbieter muss spezielle, ausschliesslich für Vorsorgegelder reservierte Fondsvehikel einsetzen (oft als „reine Vorsorgefonds“ oder über Schweizer Anlagestiftungen strukturiert), die aufgrund ihres steuerbefreiten Status gegenüber ausländischen Quellenstaaten einen vergünstigten oder erweiterten Rückforderungsanspruch geltend machen können. Bei gewöhnlichen, für alle Anlegertypen offenen UCITS-Fonds — wie den beiden hier besprochenen Bausteinen — greift dieser Mechanismus nicht.
Zwei unabhängige Quellen (digitalmedia.ch, descartes.swiss) bestätigen das übereinstimmend, und als zusätzlichen Beleg gibt es eine eigene UBS-Publikation („Quellensteuer? Optimiert.“) — sie bewirbt gezielt spezielle Quellensteuer-Optimierungsdienstleistungen für Vorsorgeeinrichtungen. Das bestätigt indirekt: Diese Optimierung ist ein eigenes, separat konstruiertes Angebot, nicht ein Automatismus, den jeder Fonds oder jede Anteilsklasse besitzt.
Recherchen zu vergleichbaren 3a-Anbietern (u. a. finpension, Frankly) deuten darauf hin, dass diese teils gezielt solche „vorsorgeoptimierten“ Fondstranchen von UBS oder Swisscanto einsetzen, um genau diesen Zusatzeffekt zu erschliessen. Der UBS Global Quality Dividend (LU0439730705) und der Vanguard All-World High Dividend Yield (IE00BK5BR626), wie sie aktuell im VIAC-Baukasten stehen, sind dagegen reguläre, breit zugängliche UCITS-Fonds bzw. -ETFs — kein spezielles Vorsorge-Only-Vehikel. Für Dividenden aus diesen beiden Bausteinen fällt bei VIAC damit keine zusätzliche, über die fondsseitige Behandlung hinausgehende Quellensteuer-Rückforderung an. Was am Fonds an Quellensteuer hängen bleibt (siehe Ebene 1), bleibt hängen — unabhängig davon, dass das Geld in der steuerbefreiten 3a-Hülle liegt.
Das gilt ausschliesslich für die ausländische Quellensteuer auf Fondsebene. Die eigentliche Schweizer Steuerbefreiung der 3a (keine Einkommenssteuer auf die Dividendenerträge während der Laufzeit, siehe oben) bleibt davon vollständig unberührt. Es geht hier nur um die kleine, zusätzliche Optimierungsschicht, die manche Vorsorge-Spezialfonds bei ausländischer Quellensteuer bieten — nicht um den Kern-Steuervorteil der Säule 3a selbst.
Ebene 3 — wie gross wäre der Effekt überhaupt?
Selbst wenn VIAC auf spezielle Vorsorgefonds mit Quellensteuer-Rückforderung umsteigen würde: Laut einer vielzitierten Auswertung von Zürcher Kantonalbank/Swisscanto-Daten (2021–2023, aufgegriffen u. a. von der Handelszeitung) beträgt der Renditevorteil solcher „quellensteuerbefreiter“ Vorsorgefonds gegenüber gewöhnlichen Fonds bei einer reinen Aktienstrategie mit rund 50% begünstigten Aktienfondsanteil im Schnitt rund 2 Promille (0.2%) pro Jahr — bei CHF 10’000 Vermögen also rund CHF 20 im Jahr. Über 45 Jahre und mit Zinseszins hochgerechnet ist das ein real messbarer, aber im Vergleich zu TER-Unterschieden oder zur Aktienquote ein klar nachrangiger Faktor.
Kurz zusammengefasst: Die Quellensteuer auf US-Dividenden in den beiden VIAC-Dividendenbausteinen ist nicht persönlich rückforderbar — sie ist (je nach Fondsdomizil unterschiedlich) bereits in der Fondsperformance eingepreist. Das ist kein VIAC-spezifischer Nachteil, sondern die Regel bei gewöhnlichen UCITS-Fonds. Der potenzielle Zusatzeffekt spezialisierter Vorsorgefonds ist real, aber mit rund 2 Promille pro Jahr so klein, dass er die Fondswahl kaum dominieren sollte — TER, Domizil-Diversifikation und die eigene Aktienquote wiegen deutlich schwerer.
Meine Einordnung
Ich nutze tatsächlich beide Bausteine in meinem aktuellen, mittlerweile vierten VIAC-Portfolio — UBS Global Quality Dividend und Vanguard High Dividend Yield gemeinsam, weil ich mich zwischen der günstigeren TER des UBS-Fonds und dem steuerlich saubereren irischen Domizil des Vanguard-ETFs schlicht nicht entscheiden konnte. Während ich diesen Abschnitt schreibe, merke ich allerdings: Über meine vier Depots hinweg dürfte diese Gewichtung längst nicht mehr ganz konsistent sein — ein Rebalancing steht bei mir offensichtlich an.
Bei den Konten selbst handhabe ich es tatsächlich so, wie oben beschrieben: Ich eröffne ein neues Portfolio, sobald das aktuelle rund CHF 40’000 erreicht, und lasse es danach über die Performance weiterwachsen, statt von Anfang an gleichmässig auf alle Konten zu verteilen. Mein viertes Depot habe ich erst dieses Jahr eröffnet und bin mit dem Setup bislang sehr zufrieden.
Häufige Fragen
Was macht Dividenden Säule 3a steuerlich so attraktiv?
Dass laufende Erträge — auch Dividenden — innerhalb der 3a-Hülle während der gesamten Laufzeit nicht als Einkommen besteuert werden. Ausserhalb der 3a wäre jede Ausschüttung sofort zu deinem Grenzsteuersatz steuerpflichtig; innerhalb der 3a bleibt sie vollständig im Portfolio und wird reinvestiert.
Muss ich Dividenden aus meiner Säule 3a in der Steuererklärung angeben?
Nein. Solange das Geld in der 3a-Hülle bleibt, werden weder Dividenden noch andere Erträge separat als Einkommen besteuert oder deklariert. Erst der Bezug am Ende wird mit dem reduzierten Vorsorgetarif erfasst. Selbstverständlich muss auch das Vermögen nicht versteuert werden. Falls du aber Einzahlungen in dein Vorsorgedepot machst, bei welchem Anbieter auch immer, solltest du nicht vergessen, diese Einzahlungen bei der Steuererklärung entsprechend anzugeben, um dein steuerbares Einkommen zu mindern.
Kann ich die US-Quellensteuer auf 3a-Dividenden über die Steuererklärung zurückfordern, so wie mit dem Formular DA-1 im freien Depot?
Nein. Das DA-1-Verfahren setzt eine ordentliche Deklaration der Erträge in der Steuererklärung voraus — 3a-Vermögen wird aber gerade nicht laufend deklariert. Die Quellensteuer, die auf US-Dividenden innerhalb der Fonds anfällt, ist bereits in der Fondsperformance eingepreist und bleibt dort.
Ist der UBS Global Quality Dividend Equity Fund (LU0439730705) steuerlich schlechter als ein irisch domizilierter ETF?
Beim US-Quellensteuer-Aspekt strukturell tendenziell ja, weil Luxemburg gegenüber den USA nicht dieselbe Abkommensvergünstigung geniesst wie Irland. Der UBS-Fonds gleicht das teilweise über eine tiefere TER aus. Für eine abschliessende Einordnung lohnt sich ein Blick in den aktuellen Jahresbericht des Fonds.
Wie viele Säule-3a-Konten sollte ich für eine Staffelung eröffnen?
Als Faustregel 3–5 Konten, mit jeweils rund CHF 30’000–50’000 als Richtwert für ein weiteres Konto. Bei VIAC lassen sich bis zu fünf Portfolios direkt in der App eröffnen und unabhängig voneinander beziehen.
Weiterführende Quellen
- VIAC — Säule 3a anlegen
- UBS — Fondsseite LU0439730705
- Säule 3a 2026: Höchstbetrag und Steuervorteil berechnen (SwissWealthTrail)
- Quellensteuer Schweiz: US-Dividenden zurückfordern (SwissWealthTrail)