Dividenden-ETF Schweiz: Die 5 ETFs der Serie im direkten Vergleich
TER, Steuern und echte CHF-Performance — CHDVD, CHDIR, TDIV, FGQC und VHYL ehrlich nebeneinander.
Wenn du nach einem Dividenden-ETF Schweiz suchst, stehen dir grob fünf ernsthafte Kandidaten zur Verfügung — ich habe mir alle fünf in den letzten Wochen einzeln und ausführlich angeschaut, von der konzentrierten Schweizer Wette bis zum breit gestreuten Weltportfolio mit über 2’350 Titeln. Dieser Artikel bündelt die Ergebnisse: die direkte Gegenüberstellung aller fünf, mit echten CHF-Zahlen statt Marketing-Folien, plus meine Einschätzung, für wen welcher ETF überhaupt infrage kommt — und für wen keiner davon.
Kurzer Fahrplan: Zuerst die Kurzantwort auf „was ist der beste Dividenden-ETF Schweiz“ (Spoiler: das hängt davon ab, was du optimierst), dann die vollständige Vergleichstabelle, danach ein kurzes Porträt jedes einzelnen ETFs mit Link zum Tiefen-Steckbrief, der Schweizer Steuer-Rahmen, der über alle fünf hinweg gilt — und zum Schluss, warum ich persönlich bei allen fünf einen Pass gebe, obwohl das kein Werturteil über die ETFs selbst ist.
Was ist ein Dividenden-ETF Schweiz, und für wen lohnt er sich?
Ein Dividenden-ETF bildet einen Index nach, der Aktien nach hoher (und teils nach nachhaltig hoher) Dividendenrendite auswählt und gewichtet. Das Versprechen: mehr laufender Cashflow als ein breiter Marktindex, auf Kosten von etwas weniger Wachstumsfokus — viele Hochdividendenwerte sind reife, margenstarke Unternehmen statt junge Wachstumsfirmen. Beim Angebot an Dividenden-ETF Schweiz-Produkten lohnt sich dabei ein Blick über die Landesgrenze hinaus: Die interessantesten Optionen sind teils in der Schweiz, teils in Irland oder den Niederlanden domiziliert — mit spürbaren Unterschieden bei Stempelsteuer und Quellensteuer, dazu gleich mehr.
Für dich lohnt sich das vor allem, wenn du bewusst auf regelmässige Auszahlungen setzt — sei es, weil du in der Entnahmephase (z. B. FIRE oder Pensionierung) laufendes Einkommen brauchst, oder weil dir der psychologische Effekt eines sichtbaren Cashflows wichtiger ist als die reine Gesamtrendite. Der Haken für Schweizer Anleger: Jede Ausschüttung ist zu deinem persönlichen Grenzsteuersatz als Einkommen steuerpflichtig, während unrealisierte Kursgewinne für Privatanleger steuerfrei bleiben. Mehr dazu im Detail: Kursgewinne steuerfrei in der Schweiz: Regel, Ausnahmen und was Privatanleger wissen müssen.
Kurzantwort: Der beste Dividenden-ETF Schweiz
Es gibt nicht den einen besten Dividenden-ETF Schweiz — es hängt davon ab, was du optimierst. Hier die Kurzversion, ausführlich begründet weiter unten:
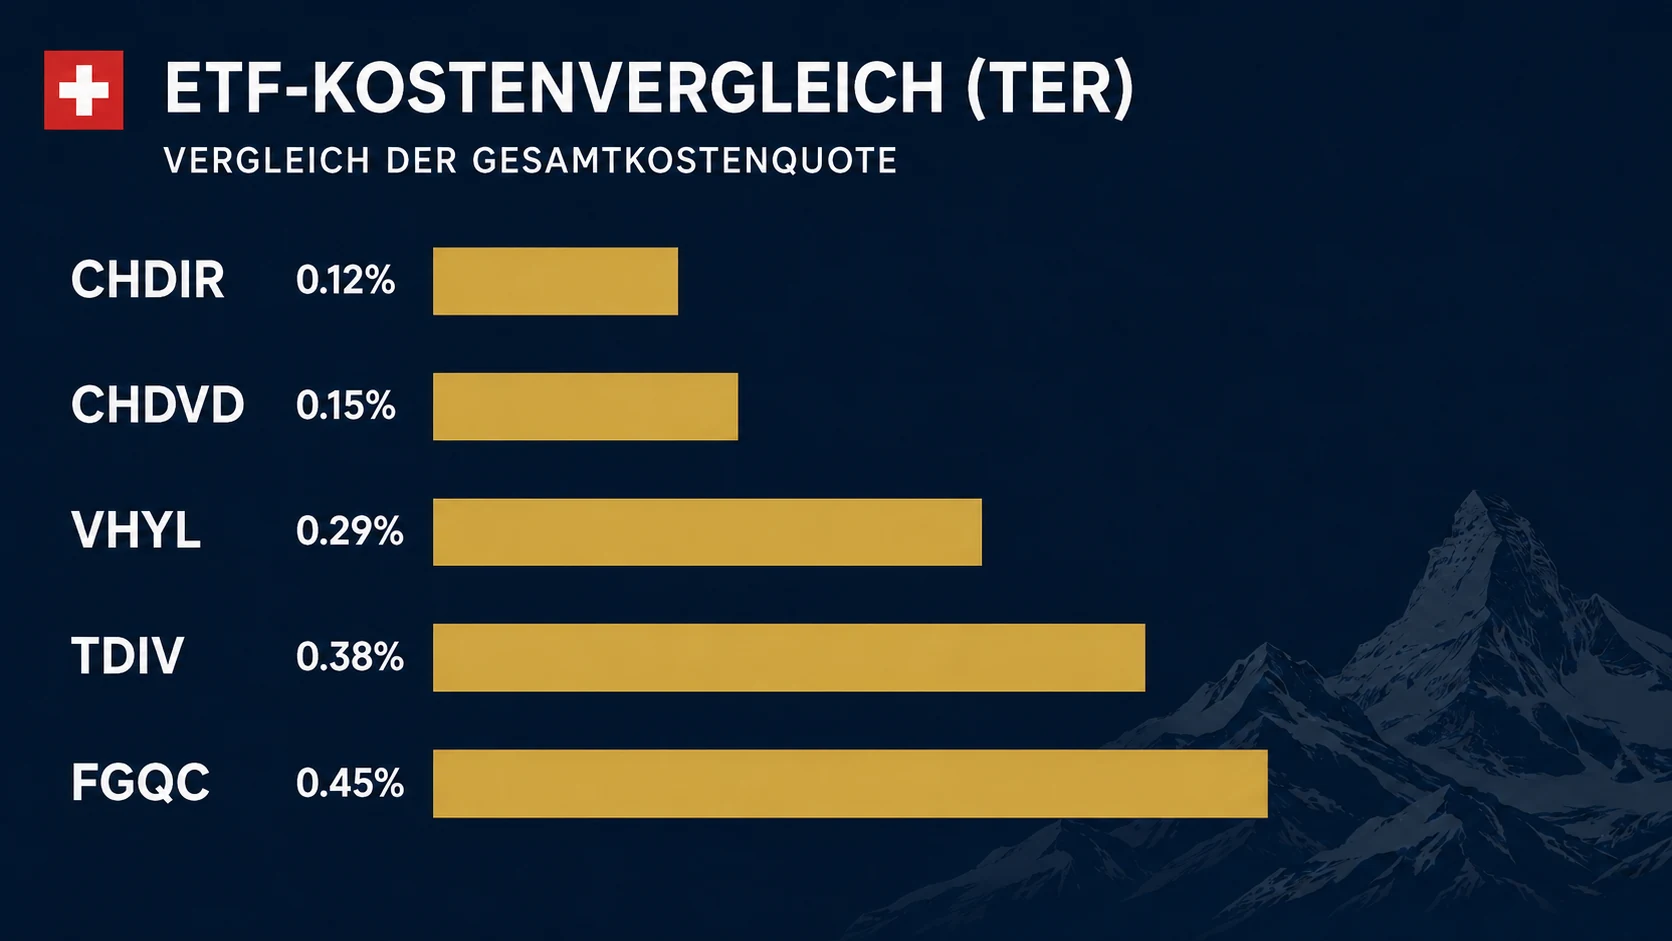
- Tiefste Kosten: UBS MSCI Swiss Dividend (CHDIR), TER 0.12%
- Beste CHF-Performance der letzten Jahre: VanEck Dividend Leaders (TDIV), +79.05% über 3 Jahre
- Höchste Diversifikation & tiefste Volatilität: Vanguard FTSE All-World High Dividend Yield (VHYL), über 2’350 Titel, Vol. 1J 8.67%
- Kein Fremdwährungsrisiko: iShares Swiss Dividend (CHDVD) und UBS MSCI Swiss Dividend (CHDIR) — beide CHF-domiziliert; einzige Alternative bei globalem Exposure: Fidelity Global Quality Income (FGQC), CHF-hedged
- Höchste laufende Ausschüttung: UBS MSCI Swiss Dividend (CHDIR) bzw. VanEck (TDIV), je rund 3.0–3.1%
Dividenden-ETF Schweiz im Vergleich: alle 5 ETFs nebeneinander
Damit du nicht selbst fünf Factsheets nebeneinander öffnen musst, hier die Kennzahlen aller fünf ETFs für den Dividenden-ETF Schweiz-Vergleich in einer Tabelle:
| ETF | ISIN | TER | Domizil | Positionen | Top-10-Konz. | Ausschüttungsrendite | Auflage |
|---|---|---|---|---|---|---|---|
| iShares Swiss Dividend (CHDVD) | CH0237935637 | 0.15% | Schweiz | 20 | 94.83% | 2.22% | 04/2014 |
| UBS MSCI Swiss Dividend (CHDIR) | CH1244681594 | 0.12% | Schweiz | 17 | 95.70% | ~3.0–3.1% | 03/2023 |
| VanEck Dividend Leaders (TDIV) | NL0011683594 | 0.38% | Niederlande | 100 | 34.52% | ~3.0–3.03% | 05/2016 |
| Fidelity Global Quality Income (FGQC) | IE00BMG8GR03 | 0.45% | Irland | 245 | 25.87% | ~2.14% | 06/2020 |
| Vanguard High Div. Yield (VHYL) | IE00B8GKDB10 | 0.29% | Irland | 2’368 | 10.70% | ~2.38% | 05/2013 |
Quellen: Fondsanbieter-Factsheets, justETF, KID/PRIIP-Dokumente — Details und Primärquellen in den jeweiligen Einzel-Steckbriefen (siehe unten), Stand August 2026.
Und die Performance-Tabelle, alle fünf konsequent in Franken, ohne Währungsrauschen:
| ETF | Basiswährung | 1 Jahr (CHF) | 3 Jahre (CHF) | 5 Jahre (CHF) | Seit Auflegung (CHF) |
|---|---|---|---|---|---|
| VanEck Dividend Leaders (TDIV) | CHF | +28.64% | +79.05% | +101.11% | +189.20% (10 J.) |
| Vanguard High Div. Yield (VHYL) | CHF | +27.92% | +58.92% | +54.59% | +143.96% (13 J.) |
| Fidelity Global Quality Income (FGQC) | CHF (gehedgt) | +19.53% | +47.90% | +50.46% | +91.10% (6 J.) |
| iShares Swiss Dividend (CHDVD) | CHF | +16.71% | +43.08% | +36.73% | +183.46% (12 J.) |
| UBS MSCI Swiss Dividend (CHDIR) | CHF | +13.41% | +22.22% | – | +23.53% (3.3 J.) |
„–“ bedeutet: keine gesicherte 5-Jahres-CHF-Zahl verfügbar (CHDIR ist erst seit März 2023 am Markt). Die Spalte „Seit Auflegung“ vergleicht unterschiedlich lange Zeiträume (3.3 bis 13 Jahre) — nur zur groben Einordnung, nicht direkt vergleichbar. Alle Zahlen justETF, CHF-Ansicht, Stand Mitte August 2026.
Die beiden am breitesten diversifizierten und am wenigsten volatilen ETFs der Reihe (VHYL mit über 2’350 Titeln, FGQC mit CHF-Hedge) performten in den letzten 1–5 Jahren spürbar schwächer als der konzentriertere TDIV. Mehr Diversifikation und tiefere Schwankung gingen hier tendenziell zulasten der Rendite — kein Naturgesetz, aber ein Muster, das sich über die letzten Jahre bestätigt hat, in denen Dividendentitel ausserhalb der US-Mega-Caps ausgesprochen gut liefen.
Die 5 ETFs im Kurzporträt
Hier die fünf Kandidaten für einen Dividenden-ETF Schweiz im Kurzporträt, jeweils mit Link zum vollständigen Steckbrief:
iShares Swiss Dividend ETF (CHDVD, CH0237935637) — Der konzentrierteste und zugleich CH-domizilierte ETF der Serie: 20 Schweizer Dividendentitel, angeführt von Zurich Insurance, Nestlé, Novartis und Roche (zusammen 59.11%), Top 10 zusammen 94.83%. Mit 0.15% TER und der Möglichkeit, via Interactive Brokers die Stempelsteuer zu umgehen, technisch sauber gemacht — aber eine reine Ein-Land-Wette.
UBS MSCI Swiss Dividend ETF (CHDIR, CH1244681594) — Noch konzentrierter als CHDVD: nur 17 Titel, Top 10 machen 95.70% aus. Mit 0.12% TER der günstigste ETF der ganzen Serie, aber erst seit März 2023 am Markt — entsprechend dünn ist der Track Record.
VanEck Dividend Leaders ETF (TDIV, NL0011683594) — Der erste global gestreute ETF der Serie: 100 Titel aus Industrieländern, physisch vollständig repliziert, niederländisches Domizil. Mit Abstand die beste CHF-Performance der letzten 1, 3 und 5 Jahre — aber mit 0.38% TER, echtem EUR/CHF-Fremdwährungsrisiko und dem administrativen Umweg über Formular DA-1 für die niederländische Quellensteuer.
Fidelity Global Quality Income ETF (FGQC, IE00BMG8GR03) — Der einzige währungsgesicherte ETF der Serie: CHF-hedged, damit ohne sichtbares Fremdwährungsrisiko. Dafür mit 0.45% die teuerste TER der Serie, eine überraschend Tech-Mega-Cap-lastige Top-10-Liste (Nvidia, Apple, Alphabet) für einen „Income“-ETF, und versteckte Hedging-Kosten, die je nach Jahr bis zu 10 Prozentpunkte ausmachen können.
Vanguard FTSE All-World High Dividend Yield ETF (VHYL, IE00B8GKDB10) — Der Gegenentwurf zu CHDVD/CHDIR in fast jeder Dimension: über 2’350 Titel, Top-10-Konzentration von nur 10.70%, längster Track Record (seit 2013) und als einziger ETF der Serie mit echtem Schwellenländer-Exposure (~7.2%). Mit 0.29% TER preislich im Mittelfeld, dafür „optimized sampling“ statt Vollreplikation (in der Praxis unproblematisch) und echtes USD/CHF-Fremdwährungsrisiko, das die Rendite über 13 Jahre um rund 47 Prozentpunkte gedämpft hat — ohne sie zunichtezumachen.
Schweizer Steuer-Check: was für alle 5 ETFs gilt
Egal für welchen Dividenden-ETF Schweiz-Kandidaten du dich am Ende entscheidest — die steuerliche Grundmechanik ist über alle fünf ETFs hinweg identisch, unterscheidet sich aber im Detail je nach Fondsdomizil:
| Steuerpunkt | CHDVD / CHDIR (Schweiz) | TDIV (Niederlande) | FGQC / VHYL (Irland) |
|---|---|---|---|
| Stempelsteuer (CH-Broker) | 0.075% pro Transaktionsseite | 0.15% pro Transaktionsseite | 0.15% pro Transaktionsseite |
| Stempelsteuer (via IBKR) | 0% | 0% | 0% |
| Schweizer Verrechnungssteuer (35%) | Ja, aber via Steuererklärung rückforderbar | Entfällt (Fonds nicht CH-domiziliert) | Entfällt (Fonds nicht CH-domiziliert) |
| Zusätzliche ausländische Quellensteuer bei Ausschüttung | Keine | 15% NL-Quellensteuer, anrechenbar via Formular DA-1 | Keine (nur bereits im Fonds eingepreiste US-Quellensteuer) |
| Ausschüttung als Einkommen steuerpflichtig | Ja | Ja | Ja |
Die praktische Konsequenz: CHDVD und CHDIR sind steuertechnisch am einfachsten (kein DA-1, tiefste Stempelsteuer bei CH-Brokern), TDIV verursacht mit dem Formular DA-1 den grössten administrativen Mehraufwand, und FGQC/VHYL liegen dazwischen — etwas höhere Stempelsteuer als die CH-ETFs, aber ohne DA-1-Pflicht. Für die Details zur US-Quellensteuer auf Fondsebene (relevant bei allen ETFs mit US-Positionen): Quellensteuer Schweiz: US-Dividenden zurückfordern — und warum das ETF-Domizil entscheidet.
Schweizer Finanzwissen – regelmässig in deine Inbox
Der Newsletter für Schweizer, die ihr Geld ernst nehmen – FIRE, Steuern, Investieren. Klar, konkret, ohne Bullshit.
- ETF- und Aktien-Steckbriefe mit Schweizer Steuer-Winkel
- Steueroptimierung mit echten Zahlen
- Portfolio-Einblicke und ehrliche Einordnungen
- Innenperspektive eines Bank-Controllers
Kein Spam. Jederzeit abmeldbar.
Meine Einordnung über die ganze Serie
Fünf ETFs, fünf ziemlich unterschiedliche Antworten auf dieselbe Grundidee „Dividenden-ETF Schweiz“. CHDVD und CHDIR sind konzentrierte Wetten auf eine Handvoll Schweizer Qualitätsnamen — günstig und steuertechnisch einfach, aber ohne jede geografische Streuung. TDIV liefert die beste CHF-Performance der Serie, trägt dafür aber Fremdwährungsrisiko und den DA-1-Papierkram. FGQC sichert das Währungsrisiko ab, bezahlt dafür die höchste TER und liefert mit seiner Mega-Cap-Tech-lastigen Titelauswahl paradoxerweise das am wenigsten „klassische“ Dividendenportfolio der Serie. Und VHYL ist der Diversifikations-Champion mit dem längsten Track Record — büsst dafür in den letzten Jahren an Performance gegenüber TDIV ein, auch wenn der Abstand über 1 Jahr überraschend klein ausfällt.
Wenn ich mich zwischen den fünf entscheiden müsste, wäre es ehrlich gesagt kein klarer Fall: TDIV wegen der Performance, VHYL wegen Diversifikation, Track Record und tieferer Kosten — ein Mix aus beiden wäre für mich die naheliegendste Kombination, falls ich überhaupt in einen Dividenden-ETF investieren würde.
Häufige Fragen
Was ist der beste Dividenden-ETF Schweiz?
Es gibt keinen pauschal besten — es hängt von deinem Ziel ab. Für tiefste Kosten: UBS MSCI Swiss Dividend (CHDIR, 0.12% TER). Für die beste CHF-Performance der letzten Jahre: VanEck Dividend Leaders (TDIV). Für maximale Diversifikation und tiefste Volatilität: Vanguard FTSE All-World High Dividend Yield (VHYL). Für kein Fremdwährungsrisiko bei gleichzeitig globaler Streuung: Fidelity Global Quality Income (FGQC, CHF-hedged).
Sind Schweizer oder ausländisch domizilierte Dividenden-ETFs steuerlich besser für Schweizer Anleger?
CH-domizilierte ETFs (CHDVD, CHDIR) sind administrativ am einfachsten: tiefere Stempelsteuer bei Schweizer Brokern und keine zusätzliche ausländische Quellensteuer bei Ausschüttung. Ausländisch domizilierte ETFs bieten dafür meist mehr geografische Diversifikation. Über Interactive Brokers entfällt die Stempelsteuer bei allen fünf ETFs unabhängig vom Domizil.
Lohnen sich Dividenden-ETFs überhaupt für den Vermögensaufbau, oder sind thesaurierende ETFs besser?
Das hängt von deiner Steuersituation und Lebensphase ab. Ausschüttungen sind in der Schweiz als Einkommen steuerpflichtig, während unrealisierte Kursgewinne steuerfrei bleiben — für den reinen Vermögensaufbau sind thesaurierende, wachstumsorientierte ETFs deshalb oft im Steuervorteil. In der Entnahmephase (z. B. FIRE oder Pensionierung) kann der planbare Cashflow eines Dividenden-ETFs dagegen einen echten praktischen Vorteil bieten.
Sind Dividenden-ETFs für die Säule 3a geeignet?
Nein — keiner der fünf hier verglichenen ETFs ist als 3a-konformes Produkt strukturiert. Für die Säule 3a brauchst du spezifische 3a-Wertschriftenlösungen deiner Bank oder Vorsorgestiftung.